صنعت مد و پوشاک ایران در آینه گزارش بازاریابی دیجیتال یکتانت
گزارشهای جامع و مستند، از ابزارهای مهم برای شناخت وضعیت یک صنعت، تحلیل روندهای آن و تصمیمگیری آگاهانه در سطوح مختلف کسبوکار هستند. دسترسی به دادههای معتبر به فعالان هر حوزه کمک میکند تا بهجای اتکا به برداشتهای شخصی و تجربههای محدود، تصویر دقیقتری از بازار، رفتار مخاطبان، فرصتهای رشد و چالشهای پیشرو داشته باشند. چنین شناختی میتواند زمینهساز تصمیمگیریهای دقیقتر، ارزیابی واقعبینانهتر ریسکها و تدوین برنامههای بلندمدت باشد.
با وجود اهمیت این موضوع، صنعت مد و پوشاک ایران همچنان با کمبود گزارشهای جامع، مستمر و قابل استناد درباره وضعیت بازار و بخشهای مختلف آن مواجه است. نبود چنین منابعی، شناخت دقیق ظرفیتها و مسائل این صنعت را دشوار میکند و میتواند بر کیفیت تصمیمگیری کسبوکارها، برنامهریزیهای کلان و آمادگی آنها برای پذیرش ریسکهای حسابشده تأثیر بگذارد. در چنین شرایطی، بررسی دادهها و پژوهشهای موجود، چه در ایران و چه در بازارهای بینالمللی، میتواند به شناخت بهتر روندها و شکلگیری نگاهی تحلیلیتر به صنعت کمک کند.
ویکندلی نیز در راستای همین رویکرد، گزارشها و پژوهشهای مرتبط با مد، پوشاک، برندینگ، بازاریابی و رفتار مصرفکننده را بررسی میکند و یافتههای مهم آنها را در اختیار مخاطبان خود قرار میدهد. هدف، صرفاً بازنشر اعداد و آمار نیست؛ بلکه فراهم کردن زمینهای برای درک بهتر دادهها، بررسی ارتباط آنها با واقعیت بازار ایران و طرح پرسشهایی است که به شناخت دقیقتر فرصتها و چالشهای پیشروی صنعت کمک میکنند.
در همین چارچوب، در این مطلب به سراغ گزارش یکتانت درباره وضعیت بازاریابی دیجیتال ایران در سال ۱۴۰۴ و بهار ۱۴۰۵ رفتهایم تا بخشهای مرتبط با مد و پوشاک را بررسی کنیم و ببینیم این دادهها چه تصویری از بازاریابی دیجیتال صنعت مد و پوشاک ایران و جایگاه این حوزه در فضای دیجیتال ارائه میدهند.
گزارش کامل یکتانت را از اینجا بخوانید.
گزارش یکتانت | بازاریابی دیجیتال ایران در سال ۱۴۰۴ و بهار ۱۴۰۵
سال ۱۴۰۴ و بهار ۱۴۰۵ برای ایران با مجموعهای از اتفاقات و تحولات همراه بود که بر رفتار مخاطبان، فضای کسبوکار و روندهای بازاریابی دیجیتال تأثیر گذاشت. در چنین شرایطی، شناخت تغییرات رفتار کاربران و بررسی واکنش کسبوکارها به شوکهای پیدرپی اهمیت بیشتری پیدا میکند. کسبوکارها برای حفظ ارتباط با مخاطبان، بازگشت به روند عادی فعالیت و تصمیمگیری درباره آینده، به شناخت دقیقتری از وضعیت بازار و تغییرات در حال شکلگیری نیاز دارند.
از این منظر، گزارش یکتانت را میتوان تلاشی برای ثبت و تحلیل بخشی از این تحولات دانست؛ گزارشی که با ارائه دادههایی درباره وضعیت بازاریابی دیجیتال ایران، میتواند به درک بهتر رفتار مخاطبان، ارزیابی واکنش کسبوکارها و برنامهریزی آگاهانهتر برای شرایط پیشرو کمک کند.
رفتار مخاطبان | فرصتهای بازاریابی دیجیتال برای صنعت پوشاک
یکی از نکات قابلتوجه در گزارش یکتانت، جایگاه خرید اینترنتی در میان دلایل استفاده از اینترنت در نسلهای مختلف است. بر اساس دادههای گزارش، بیش از ۵۰ درصد از نسل Z، بیش از ۶۰ درصد از نسل Y و بیش از ۵۰ درصد از نسل X، خرید اینترنتی را از دلایل استفاده خود از اینترنت عنوان کردهاند. این ارقام نشان میدهند که خرید آنلاین به رفتاری محدود به نسل جوان تبدیل نشده و در میان گروههای سنی مختلف جایگاه قابلتوجهی دارد.
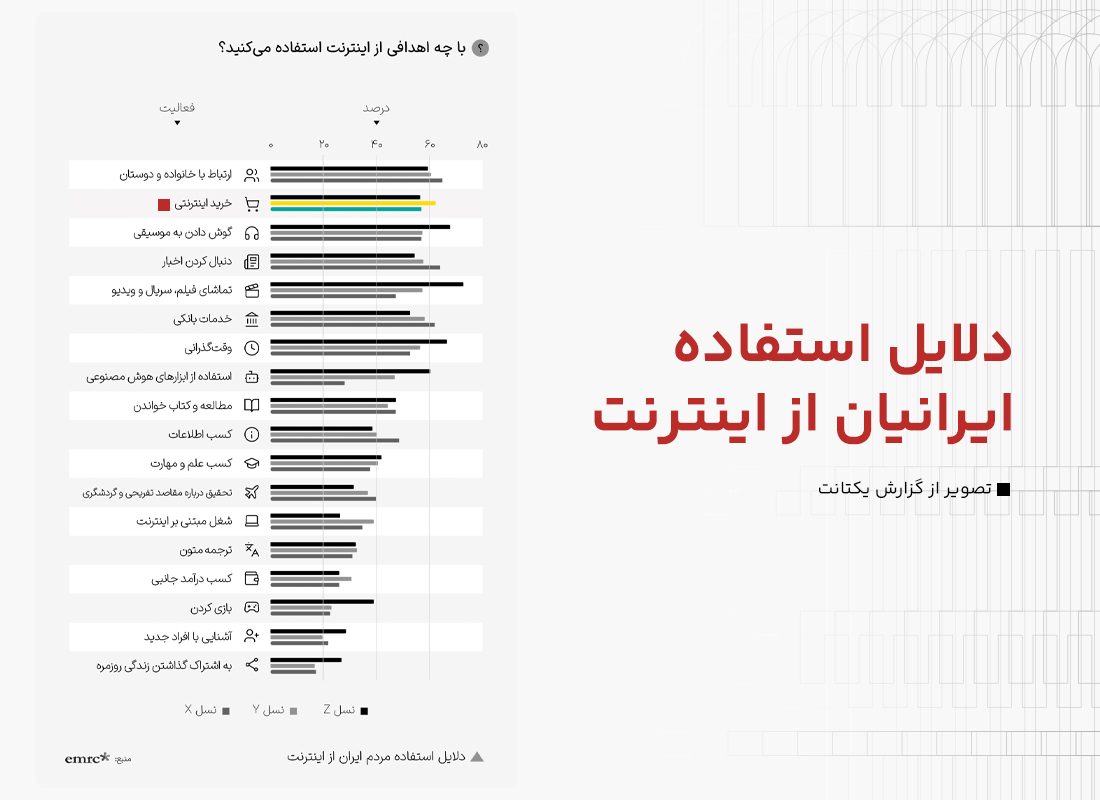
این داده بهتنهایی تصویری از رفتار خرید آنلاین پوشاک ارائه نمیکند، اما زمینهای برای بررسی فرصتهای حضور برندهای پوشاک در فضای دیجیتال فراهم میکند.
در بخش دیگری از گزارش، رسانههای مختلف بر اساس میزان مواجهه مردم با تبلیغات کسبوکارها بررسی شدهاند. بیلبوردهای تبلیغاتی و محیطی در صدر این فهرست قرار دارند؛ بااینحال، سهم برندهای پوشاک از تبلیغات محیطی چندان پررنگ نیست و حضور آنها اغلب بهصورت مقطعی و در مناسبتها یا رویدادهای خاص دیده میشود.
در مقابل، وبسایتها و اینفلوئنسرها بهترتیب در رتبههای پنجم و ششم، و شبکههای اجتماعی در رتبه نهم قرار گرفتهاند؛ این در حالی است که این رسانهها از نقاط تماس مهم مخاطبان با برندهای حوزه مد و پوشاک هستند.
اما میزان مواجهه با تبلیغات، تنها بخشی از تصویر را نشان میدهد. بر اساس گزارش یکتانت، شبکههای اجتماعی با سهمی حدود 80 درصدی از توجه مخاطبان، نرخ اقدام ۴۲ درصدی را ثبت کردهاند. پس از آن، وبسایتها با نرخ اقدام ۳۲ درصد و اینفلوئنسرها با ۳۱ درصد قرار دارند. تبلیغات پیامکی نیز با نرخ اقدام ۲۹ درصدی، یکی دیگر از کانالهای قابلتوجه است؛ کانالی که برخی برندهای پوشاک بهطور گسترده از آن استفاده میکنند.
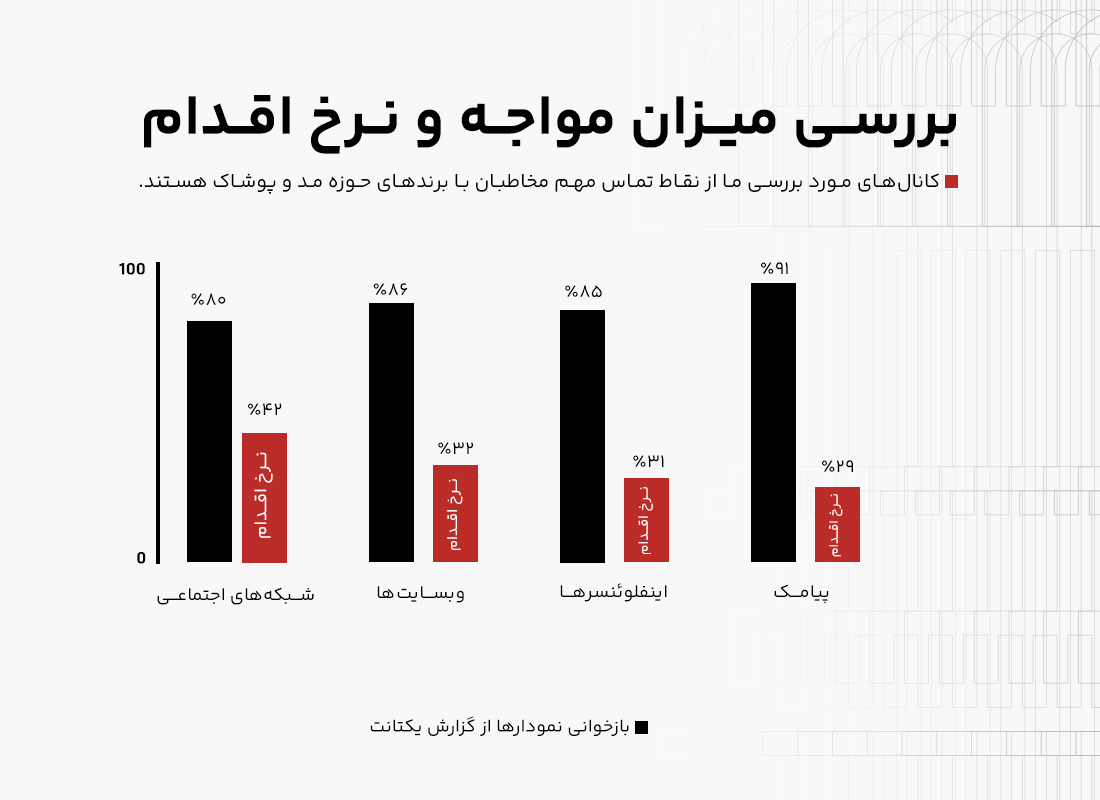
در اینجا باید به یک تفاوت مهم توجه کرد: نرخ اقدام لزوماً به معنای خرید نیست و میتواند واکنشهایی مانند کلیک روی تبلیغ، جستوجوی برند یا محصول، ورود به وبسایت و در نهایت خرید را شامل شود. بنابراین، این ارقام نشاندهنده واکنش مخاطبان به تبلیغات در رسانههای مختلفاند، نه معیاری مستقیم برای مقایسه فروش ایجادشده در هر کانال.
این دادهها یک مسئله مهم را پیش روی برندهای پوشاک قرار میدهند: دیدهشدن بیشتر لزوماً به معنای برانگیختن واکنش بیشتر نیست. رسانهای ممکن است در معرض دید افراد بیشتری قرار داشته باشد، اما رسانهای دیگر بتواند سهم بیشتری از مخاطبان خود را به واکنش وادار کند. شناخت این تفاوت میتواند به انتخاب آگاهانهتر کانالهای تبلیغاتی و طراحی ترکیبی مؤثرتر از رسانهها کمک کند.
البته این دادهها بهتنهایی ثابت نمیکنند که شبکههای اجتماعی یا وبسایتها در فروش پوشاک عملکرد بهتری از تبلیغات محیطی دارند؛ برای چنین نتیجهای به اطلاعات اختصاصیتر درباره رفتار خریداران پوشاک و عملکرد فروش هر کانال نیاز داریم. بااینحال، نتایج گزارش یکتانت نشان میدهند که ارزیابی تبلیغات صرفاً بر اساس میزان دیدهشدن، تصویر کاملی از اثربخشی آنها ارائه نمیکند. برای کسبوکارهای حوزه مد و پوشاک، توجه همزمان به میزان مواجهه، نوع واکنش مخاطب و ارتباط آن با هدف هر کمپین، میتواند مبنای دقیقتری برای تصمیمگیری درباره بازاریابی دیجیتال باشد.
جنگ ۳۹روزه | تغییرات بودجه تبلیغاتی صنعت پوشاک
یکی از بخشهای قابلتوجه گزارش یکتانت، بررسی تغییر بودجههای تبلیغاتی صنایع مختلف در جریان جنگ ۳۹روزه و سرعت بازیابی آنها پس از این دوره است. این نمودار نشان میدهد که صنایع مختلف واکنش یکسانی به شرایط بحرانی نداشتهاند؛ برخی کاهش قابلتوجهی در بودجههای تبلیغاتی خود تجربه کردهاند و برخی دیگر تغییرات محدودتری داشتهاند.
صنعت پوشاک در گروه صنایعی قرار میگیرد که تغییر بودجه تبلیغاتی آنها در دوران جنگ نسبتاً محدود بوده است. در نگاه اول، این موضوع میتواند نشاندهنده تغییرات کمتر در سطح سرمایهگذاری تبلیغاتی این صنعت در مقایسه با برخی حوزههای دیگر باشد. بااینحال، محدود بودن تغییرات بودجه را نمیتوان لزوماً به معنای حفظ سطح فعالیتهای تبلیغاتی یا تابآوری بیشتر کسبوکارها دانست؛ چراکه برای چنین نتیجهگیریای، به اطلاعات بیشتری درباره بودجهها پیش از جنگ و شرایط فعالیت کسبوکارها نیاز داریم.
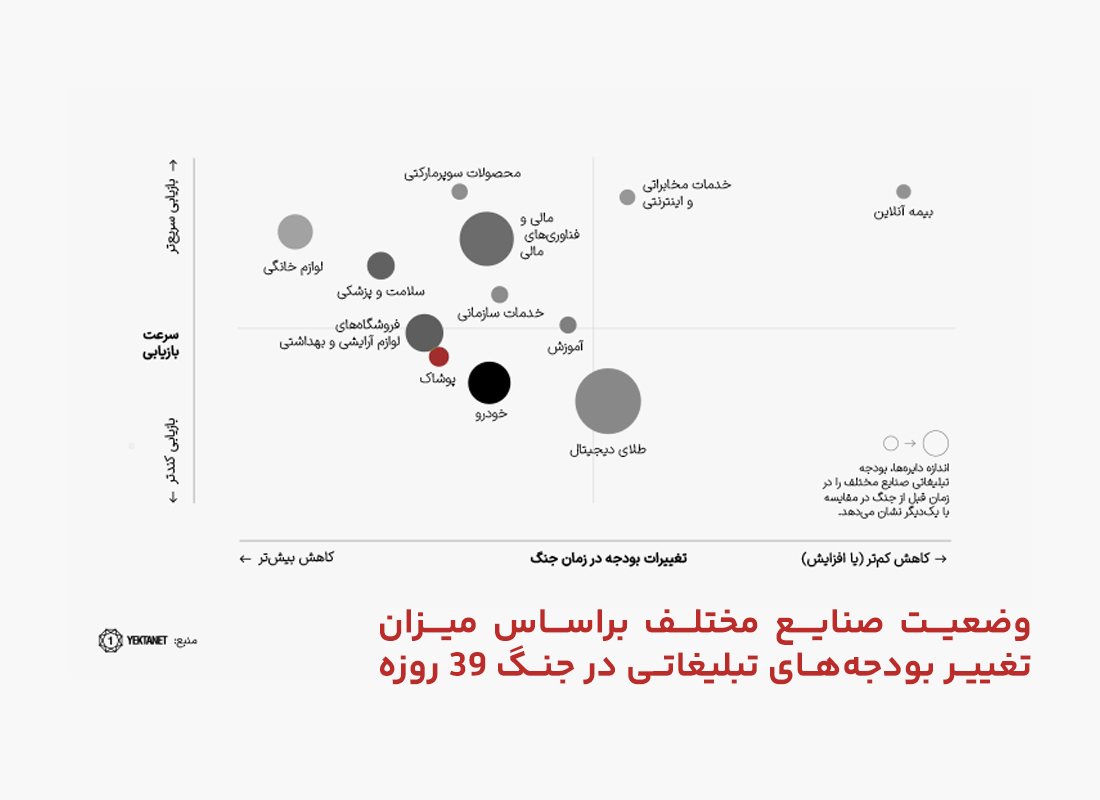
نکته دوم، سرعت بازیابی بودجههای تبلیغاتی پوشاک پس از جنگ است. جایگاه این صنعت در نمودار نشان میدهد که سرعت بازگشت آن، در مقایسه با برخی صنایع دیگر، چندان بالا نبوده است. کنار هم قرار گرفتن این دو شاخص، پرسشی مهم را مطرح میکند: چرا تغییر بودجه تبلیغاتی پوشاک در دوران جنگ محدود بوده، اما بازیابی آن پس از جنگ نیز با سرعت بالایی همراه نشده است؟
دادههای گزارش برای پاسخ قطعی به این پرسش کافی نیستند. نمودار، وضعیت پوشاک را در مقایسه با سایر صنایع نشان میدهد، اما اطلاعاتی درباره میزان فروش، وضعیت تقاضا، بودجه تبلیغاتی پیش از جنگ یا تغییرات درآمدی کسبوکارهای این حوزه ارائه نمیکند. در نتیجه، نمیتوان مشخص کرد که این الگو ناشی از حفظ نسبی بودجهها، محدودیت منابع مالی، تغییر اولویتهای بازاریابی یا عوامل دیگری بوده است.
با وجود این محدودیتها، مقایسه میان صنایع میتواند نقطه شروعی برای طرح پرسشهای مهم باشد. جایگاه پوشاک در این نمودار نشان میدهد که رفتار بودجههای تبلیغاتی این صنعت در دوره بحران و پس از آن با برخی حوزههای دیگر تفاوت داشته است؛ تفاوتی که بررسی دقیقتر آن میتواند به شناخت بهتر شیوه تصمیمگیری کسبوکارها در شرایط بحرانی کمک کند. برای دستیابی به تصویری کاملتر، لازم است در کنار دادههای تبلیغاتی، شاخصهایی مانند تغییرات فروش، وضعیت تقاضا، نقدینگی و روند بازگشت کسبوکارها به فعالیت عادی نیز بررسی شوند.
بنابراین، ارزش این نمودار بیش از آنکه در ارائه پاسخی قطعی درباره وضعیت صنعت پوشاک باشد، در طرح یک پرسش اساسی است: کسبوکارهای پوشاک در مواجهه با بحران چگونه درباره ادامه یا ازسرگیری سرمایهگذاری تبلیغاتی تصمیم میگیرند؟ گزارش یکتانت امکان مقایسه رفتار تبلیغاتی این صنعت با سایر حوزهها را فراهم میکند؛ اما پاسخ به این پرسش به دادههای تکمیلی و پژوهشهای اختصاصیتری نیاز دارد.
تبلیغات وبسایتی | سهم پوشاک در مقایسه با طلا و زیورآلات
یکی از دادههای قابلتوجه گزارش یکتانت، توزیع بودجه تبلیغاتی در وبسایتها به تفکیک حوزه فعالیت کسبوکارهاست. بر اساس این دادهها، حوزه طلا، نقره و زیورآلات، نزدیک به ۱۴ درصد از کل بودجه تبلیغات وبسایتی را به خود اختصاص داده است؛ درحالیکه سهم حوزه مد و پوشاک حدود ۲٫۲ درصد برآورد شده است. این فاصله، تفاوت قابلتوجهی را در سهم این دو حوزه از بودجه تبلیغات وبسایتی نشان میدهد و میتواند نقطه شروعی برای بررسی جایگاه پوشاک در بازار تبلیغات دیجیتال باشد.
اهمیت این مقایسه زمانی بیشتر میشود که تغییرات سالانه بودجه تبلیغاتی این دو حوزه را نیز در نظر بگیریم. طبق گزارش، بودجه تبلیغات وبسایتی حوزه طلا، نقره و زیورآلات، در سال ۱۴۰۴ نسبت به سال ۱۴۰۳ بیش از ۱۹۵ درصد افزایش داشته است؛ رشدی که این حوزه را در صدر جدول تغییرات بودجه تبلیغاتی قرار میدهد. در مقابل، نام مد و پوشاک در جدول تغییرات بودجه تبلیغاتی سال ۱۴۰۴ نسبت به سال قبل دیده نمیشود.
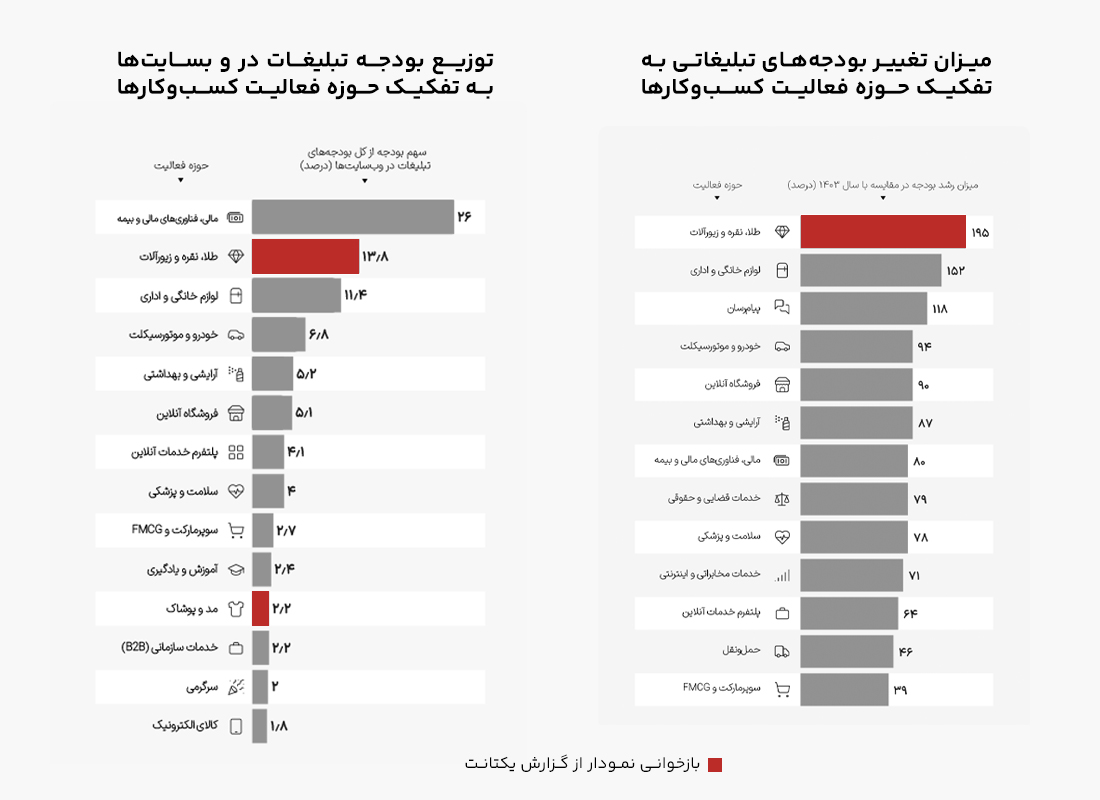
غیبت پوشاک از این جدول، پرسشی مهم ایجاد میکند؛ اما بهتنهایی پاسخ روشنی به آن نمیدهد. بدون توضیح تکمیلی از سوی گزارش، نمیتوان مشخص کرد که این حوزه به دلیل تغییرات اندک در بودجه تبلیغاتی در جدول نیامده یا اینکه تغییر قابلتوجهی برای آن ثبت نشده است. همچنین، ممکن است نحوه انتخاب و نمایش دادهها در جدول بر این موضوع اثر گذاشته باشد. بنابراین، از نبود نام پوشاک نمیتوان درباره ثابت ماندن، افزایش یا کاهش بودجه تبلیغاتی این حوزه نتیجهگیری کرد.
از سوی دیگر، گزارش رقم مطلق بودجه تبلیغاتی وبسایتی حوزه پوشاک را مشخص نمیکند و علت ارائه نشدن این عدد نیز روشن نیست. در نتیجه، امکان بررسی اندازه واقعی این سرمایهگذاری و تحلیل دقیقتر روند سالانه آن فراهم نیست. همچنین باید توجه داشت که ارقام گزارش بر اساس دادههای مورد استفاده یکتانت تهیه شدهاند و لزوماً تمام هزینههای تبلیغاتی کسبوکارهای این حوزه در بازار ایران را پوشش نمیدهند.
در عین حال، اختلاف سهم طلا و زیورآلات با پوشاک را نباید بهتنهایی نشانه سرمایهگذاری بیشتر تمام کسبوکارهای این حوزه یا اثربخشی بالاتر تبلیغات آنها دانست. سهم نزدیک به ۱۴ درصدی در برابر ۲٫۲ درصد، تفاوتی معنادار در توزیع بودجه تبلیغات وبسایتی ثبتشده در گزارش است؛ اما برای توضیح این فاصله، به اطلاعات بیشتری درباره اندازه بازار هر حوزه، تعداد و مقیاس کسبوکارها و مجموع هزینههای تبلیغاتی آنها در رسانههای مختلف نیاز داریم. بدون این اطلاعات، نمیتوان سهم تفاوت در اولویتهای تبلیغاتی را از تأثیر تفاوت در ساختار و اندازه این بازارها تفکیک کرد.
با وجود این محدودیتها، دادههای گزارش پرسش مهمی را پیش روی صنعت پوشاک قرار میدهند: سهم این حوزه از تبلیغات وبسایتی چگونه شکل گرفته و در طول زمان چه تغییری کرده است؟ پاسخ به این پرسش، به دادههای تفکیکشده و مستمر درباره بودجههای تبلیغاتی و شناخت بهتر رفتار رسانهای کسبوکارهای پوشاک در مقایسه با سایر کانالهای بازاریابی نیاز دارد. از این منظر، ارزش این بخش از گزارش تنها در اعداد ارائهشده نیست؛ بلکه در پرسشهایی است که درباره وضعیت سرمایهگذاری تبلیغاتی صنعت پوشاک مطرح میکند و میتواند مبنایی برای پژوهشهای دقیقتر در آینده باشد.
*در اینجا صنعت طلا و نقره در کنار صنعت پوشاک با این نگاه مقایسه شدهاند که هر دو آنها در دستهبندی پوشیدنیها قرار میگیرند و در صنعت مد در کنار هم قرار میگیرند.
اقتصاد اینستاگرام فارسی | سهم مد و پوشاک از درآمد صفحات پردرآمد
گزارش یکتانت در بخش بررسی حوزههای فعالیت صفحات پردرآمد اینستاگرام فارسی، دادههای قابلتوجهی درباره جایگاه مد و پوشاک ارائه میدهد. بر اساس این گزارش، پردرآمدترین صفحات فعال در این حوزه در مجموع حدود ۱۵٫۵ میلیون دنبالکننده دارند و ۶٫۴ درصد از درآمد ۵۰۰ صفحه پردرآمد اینستاگرام فارسی را به خود اختصاص دادهاند. مد و پوشاک از نظر سهم درآمدی در رتبه پنجم قرار میگیرد؛ جایگاهی که از حضور قابلتوجه این حوزه در اقتصاد محتوای اینستاگرام فارسی حکایت دارد.
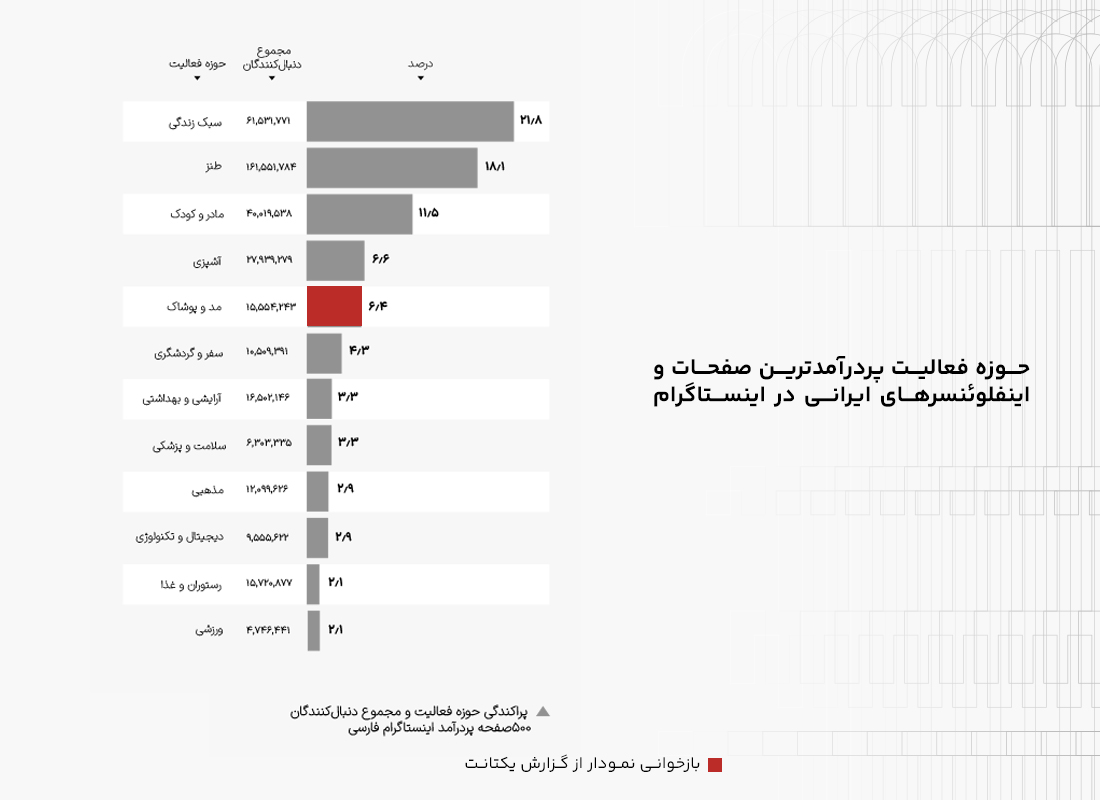
بااینحال، برای درک دقیقتر این جایگاه، باید میان اندازه مخاطبان و سهم درآمدی تمایز قائل شد. مجموع دنبالکنندگان صفحات پوشاک، تعداد مخاطبان منحصربهفرد این حوزه را نشان نمیدهد و سهم ۶٫۴ درصدی نیز به درآمد ۵۰۰ صفحه پردرآمد مربوط است، نه کل بازار اینستاگرام یا صنعت پوشاک ایران. بنابراین، این ارقام تصویری از جایگاه پوشاک در میان صفحات پردرآمد اینستاگرام فارسی ارائه میکنند، نه معیاری جامع برای سنجش اندازه بازار یا میزان فروش این صنعت.
با وجود این محدودیتها، دادههای گزارش فرصتی برای طرح پرسشی مهم فراهم میکنند: ارتباط میان اقتصاد محتوای اینستاگرام و کسبوکارهای مد و پوشاک چگونه شکل گرفته است؟ برخی صفحات از طریق فروش مستقیم محصول فعالیت میکنند، برخی از تبلیغات و همکاریهای تجاری درآمد دارند و برخی دیگر ترکیبی از این مدلها را به کار میگیرند. ازاینرو، سهم درآمدی این حوزه بهتنهایی مشخص نمیکند چه میزان از درآمد ثبتشده حاصل تبلیغات و چه میزان حاصل فروش مستقیم کالا است.
شبکههای اجتماعی | از اینستاگرام تا پلتفرمهای داخلی
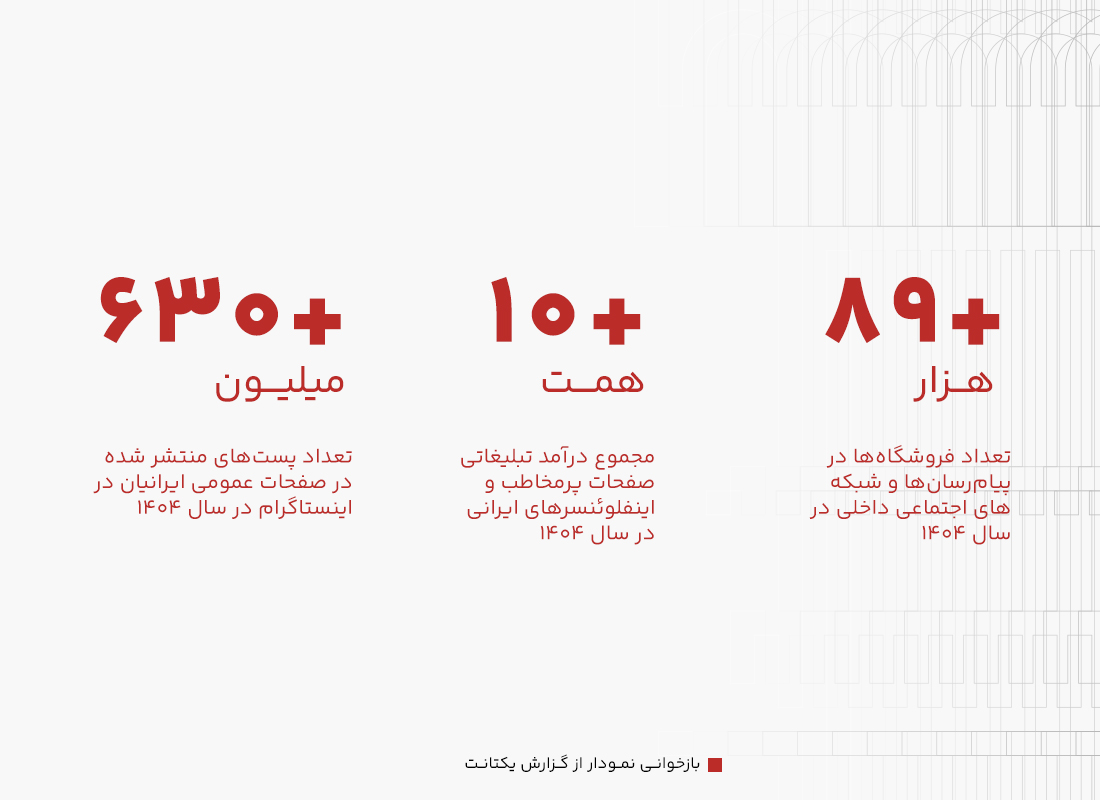
برای درک بهتر جایگاه شبکههای اجتماعی در بازاریابی و فروش آنلاین ایران، ابتدا باید به ابعاد این بازار توجه کنیم. بر اساس گزارش یکتانت، در سال ۱۴۰۴ بیش از ۶۳۰ میلیون پست در اینستاگرام فارسی منتشر شده و مجموع درآمد تبلیغاتی صفحات پرمخاطب و اینفلوئنسرهای ایرانی از ۱۰ هزار میلیارد تومان فراتر رفته است. این ارقام، در کنار حضور بیش از ۸۹ هزار فروشگاه در پیامرسانها و شبکههای اجتماعی داخلی، از گستردگی فعالیتهای تجاری و محتوایی در این فضا حکایت دارند.
بااینحال، این بازار در سال ۱۴۰۴ با تغییرات مهمی نیز مواجه شد. طبق گزارش، تعداد فروشگاههای فعال در اینستاگرام فارسی تا پایان سال با کاهشی حدود ۴۰ درصدی، از ۹۶۰ هزار به ۵۶۴ هزار فروشگاه رسید. این افت همزمان با محدودیتهای دسترسی به اینترنت جهانی رخ داد و میتواند نشاندهنده آسیبپذیری کسبوکارهایی باشد که بخش مهمی از فعالیت خود را بر بستر اینستاگرام بنا کردهاند. البته برای نسبت دادن تمام این کاهش به محدودیتهای اینترنت، باید روش محاسبه تعداد فروشگاهها و سایر عوامل احتمالی نیز مشخص باشد. بااینحال، همزمانی این دو اتفاق، اهمیت بررسی تابآوری کسبوکارهای آنلاین در برابر اختلالات زیرساختی را برجسته میکند.
پلتفرمهای داخلی | سهم پوشاک از فروشگاههای فعال
در ماههای پایانی سال ۱۴۰۴ و بهار ۱۴۰۵، همزمان با محدودیت دسترسی به اینترنت جهانی، آمارهای مربوط به شبکههای اجتماعی و پیامرسانهای داخلی نیز قابلتوجه است. طبق دادههای گزارش، تعداد کاربران روبیکا از حدود ۲۸ میلیون نفر در پایان سال ۱۴۰۳ به ۵۰ میلیون نفر در پایان سال ۱۴۰۴ رسیده است. پیامرسان بله نیز رشد چهاربرابری را تجربه کرده و در پایان سال ۱۴۰۴، ۱۶ میلیون کاربر داشته است.
این رشد را باید در بستر شرایط خاص آن دوره بررسی کرد. افزایش تعداد کاربران در زمان محدودیت دسترسی به پلتفرمهای خارجی، لزوماً به معنای شکلگیری عادت پایدار استفاده یا انتقال کامل فعالیتهای تجاری به پلتفرمهای داخلی نیست. با تغییر شرایط دسترسی به اینترنت، الگوی استفاده کاربران نیز ممکن است تغییر کند. ازاینرو، ارزیابی جایگاه بلندمدت این پلتفرمها به بررسی آمارهای دورههای بعد و تداوم فعالیت کاربران و فروشگاهها نیاز دارد. بااینحال، آمارهای ثبتشده نشان میدهند که پلتفرمهای داخلی در دوره مورد بررسی توانستهاند میزبان تعداد قابلتوجهی از کاربران باشند.
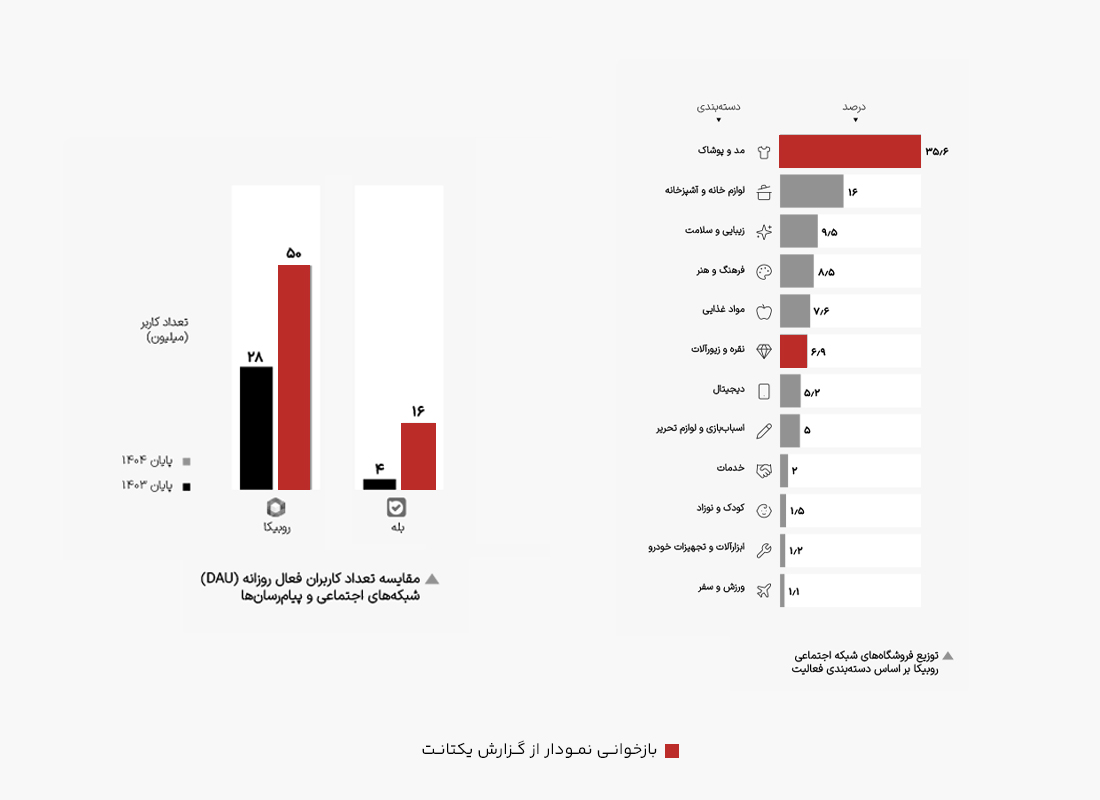
برای صنعت پوشاک، سهم این حوزه از فروشگاههای فعال در برخی از این پلتفرمها نیز قابلتوجه است. بر اساس دادههای گزارش، بیش از ۳۵ درصد از فروشگاههای روبیکا (از بیش از 17 هزار فروشگاه فعال در پایان 1404) در حوزه پوشاک فعالیت میکنند. این سهم در پیامرسان بله به بیش از ۴۱ درصد (از بیش از 54 هزار فروشگاه فعال در پایان 1404) میرسد؛ ارقامی که از حضور پررنگ فروشگاههای پوشاک در این دو پلتفرم حکایت دارند.
بااینحال، سهم بالای پوشاک از تعداد فروشگاهها لزوماً به معنای سهم مشابه از فروش، گردش مالی یا تعداد مشتریان نیست. تعداد زیاد فروشگاههای فعال در یک حوزه، بهتنهایی نشان نمیدهد که چه میزان فروش یا درآمد ایجاد میکنند. بنابراین، این دادهها بیش از آنکه اندازه اقتصادی بازار پوشاک در پلتفرمهای داخلی را مشخص کنند، گستردگی حضور این حوزه را نشان میدهند.
جایگزینی اینستاگرام | ظرفیتها و محدودیتهای پلتفرمهای داخلی
دادههای گزارش، پرسش مهمی را پیش روی کسبوکارهای پوشاک قرار میدهند: آیا حضور در پلتفرمهای داخلی میتواند بخشی از ریسک وابستگی به اینستاگرام را کاهش دهد؟ رشد کاربران این پلتفرمها و سهم بالای فروشگاههای پوشاک نشان میدهد که ظرفیت میزبانی از فعالیتهای تجاری این حوزه را دارند؛ بااینحال، تعداد کاربران و فروشگاهها بهتنهایی برای پاسخ به این پرسش کافی نیست.
برای ارزیابی این ظرفیت، باید عواملی مانند میزان تعامل کاربران، امکان معرفی مؤثر محصولات، سهولت ارتباط با مشتری، ابزارهای فروش، زیرساخت پرداخت و ارسال، هزینه جذب مشتری و میزان فروش واقعی بررسی شوند. تجربه کاربری و عادتهای مخاطبان در پلتفرمهای مختلف نیز میتواند بر عملکرد فروشگاهها اثر بگذارد.
ازاینرو، شاید بهجای طرح مسئله جایگزینی کامل یک پلتفرم با پلتفرمی دیگر، بهتر باشد بر تنوعبخشی به کانالهای ارتباطی و فروش تمرکز کنیم. حضور در چند بستر مختلف میتواند وابستگی فروشگاههای پوشاک به یک کانال را کاهش دهد؛ البته به شرط آنکه انتخاب این بسترها بر اساس رفتار واقعی مشتریان و نتایج تجاری آنها انجام شود، نه صرفاً رشد تعداد کاربران.
در مجموع، دادههای گزارش یکتانت دو نکته را درباره صنعت پوشاک برجسته میکنند: جایگاه این حوزه در اقتصاد شبکههای اجتماعی و اینستاگرام فارسی، و حضور پررنگ فروشگاههای پوشاک در پلتفرمهای داخلی. بااینحال، ارزیابی دقیق میزان فروش، پایداری فعالیت و سهم اقتصادی این فروشگاهها به اطلاعات بیشتری نیاز دارد. آنچه از دادههای موجود میتوان دریافت، اهمیت شبکههای اجتماعی بهعنوان بستری برای فعالیت کسبوکارهای پوشاک و ضرورت توجه به ریسک وابستگی به یک پلتفرم است. در چنین شرایطی، شناخت رفتار مشتریان و تنوعبخشی سنجیده به کانالهای ارتباطی و فروش میتواند به بخشی از برنامهریزی این کسبوکارها تبدیل شود.
تبلیغات محیطی و تلویزیونی | جایگاه برندهای پوشاک در رسانههای پرمخاطب
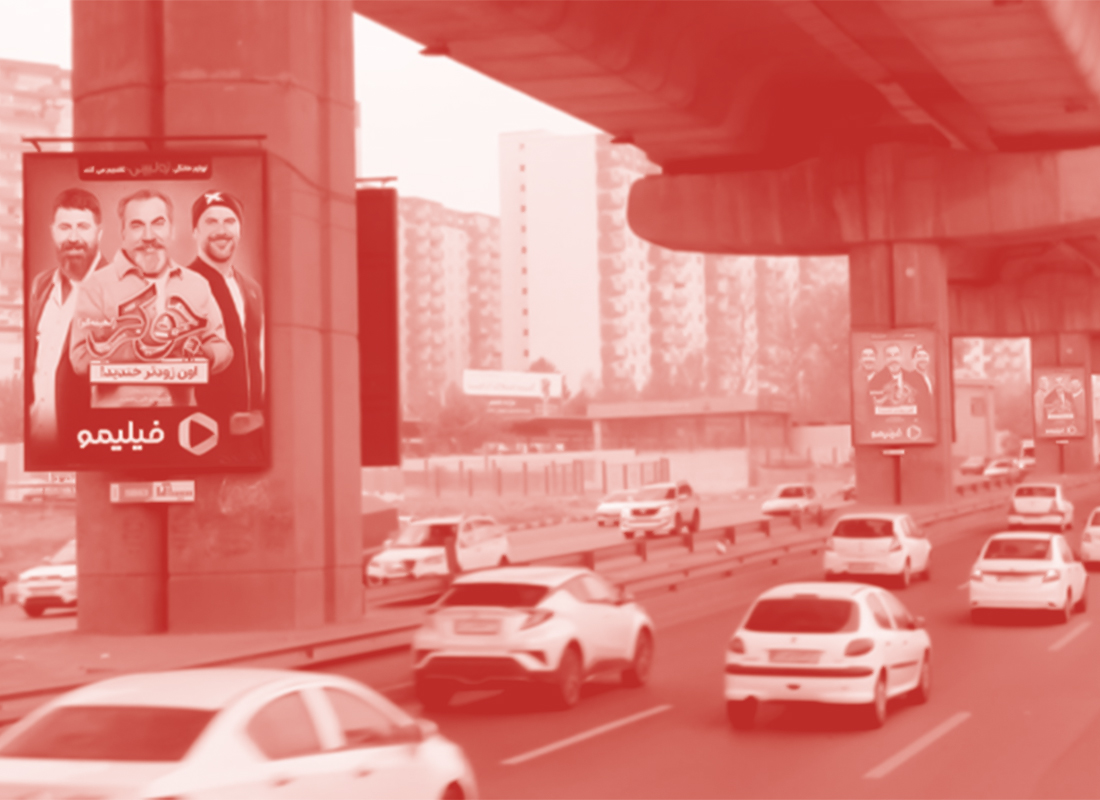
بر اساس گزارش یکتانت، تبلیغات محیطی و تلویزیونی از جمله قالبهایی هستند که توجه مخاطبان زیادی را به خود جلب میکنند. بااینحال، حضور برندهای مد و پوشاک در این رسانهها، در مقایسه با برخی صنایع دیگر، چندان گسترده نیست. در تبلیغات محیطی میتوان نمونههایی از حضور برندهای طلا و زیورآلات، برخی برندهای پوشاک مردانه و همچنین اپلیکیشنها و مارکتپلیسهای فعال در حوزه پوشاک را مشاهده کرد؛ اما حضور گسترده و مستمر برندهای پوشاک در این فضا چندان به چشم نمیآید.
برای بررسی این تفاوت، باید به ویژگیهای صنعت پوشاک و ماهیت این رسانهها توجه کرد. یکی از عوامل قابلبررسی، هزینه تبلیغات محیطی و تلویزیونی است. اجرای کمپین در این رسانهها، بهویژه در مقیاس گسترده، میتواند به بودجه قابلتوجهی نیاز داشته باشد؛ مسئلهای که ممکن است برای برخی برندهای پوشاک، بهخصوص کسبوکارهای کوچکتر و مستقل، محدودیت ایجاد کند. از سوی دیگر، تبلیغات مد و پوشاک اغلب به نمایش دقیق محصول، جزئیات طراحی، جنس و کیفیت، استایل و هویت بصری برند وابسته است. بنابراین، انتخاب رسانه و قالب تبلیغاتی باید با شیوه ارائه محصول و تجربهای که برند میخواهد برای مخاطب بسازد، تناسب داشته باشد.
بااینحال، این عوامل بهتنهایی توضیح قطعی برای حضور محدود برندهای پوشاک ارائه نمیکنند. برای درک دقیقتر موضوع، به اطلاعاتی درباره هزینه تبلیغات در رسانههای مختلف، بودجه بازاریابی برندها، اهداف کمپینها و بازدهی هر کانال نیاز داریم. حضور برخی برندهای پوشاک در تبلیغات محیطی نیز نشان میدهد که این رسانهها لزوماً با ماهیت صنعت مد ناسازگار نیستند؛ بلکه انتخاب آنها میتواند به جایگاه برند، مخاطب هدف، هدف کمپین و منابع در دسترس بستگی داشته باشد.
در مورد تبلیغات تلویزیونی نیز، محدودیتهای مربوط به نمایش و تبلیغ پوشاک میتواند یکی از موضوعات قابلبررسی باشد؛ اما بدون بررسی ضوابط مربوط و تجربه عملی برندها، نمیتوان این محدودیتها را تنها دلیل کمرنگ بودن حضور آنها دانست. هزینه تولید و پخش، تناسب مخاطبان تلویزیون با بازار هدف، شیوه روایت محصول و اولویتهای رسانهای برندها نیز ممکن است در این تصمیم نقش داشته باشند.
در نهایت، دادههای گزارش یکتانت فرصتی برای طرح یک پرسش مهم فراهم میکنند: چرا با وجود ظرفیت تبلیغات محیطی و تلویزیونی برای جلب توجه مخاطبان، حضور برندهای پوشاک در این رسانهها همچنان محدود به نظر میرسد؟ پاسخ به این پرسش به بررسی همزمان هزینهها، محدودیتها، اهداف بازاریابی و شیوههای ارتباطی برندها نیاز دارد. مسئله صرفاً افزایش حضور پوشاک در رسانههای پرمخاطب نیست؛ بلکه باید شناخت که هر رسانه در چه شرایطی میتواند به ساخت هویت برند، ارتباط با مخاطب و توسعه بازار کمک کند.
حضور دیجیتال | تصویری ناقص از عملکرد اقتصادی پوشاک
یافتههای گزارش یکتانت نشان میدهند که مد و پوشاک در فضای دیجیتال ایران حضوری قابلتوجه دارد؛ از صفحات فعال در اینستاگرام فارسی گرفته تا فروشگاههای حاضر در پلتفرمهای داخلی. بااینحال، گستردگی این حضور را نباید با سهم بازار، میزان فروش یا عملکرد اقتصادی صنعت یکسان دانست. تعداد دنبالکنندگان، سهم درآمدی صفحات پردرآمد و تعداد فروشگاههای فعال، هرکدام جنبه متفاوتی از فعالیت دیجیتال را نشان میدهند و هیچکدام بهتنهایی تصویر کاملی از وضعیت اقتصادی این حوزه ارائه نمیکنند.
از دیدهشدن تا فروش | فاصلهای که هنوز روشن نیست
گزارش یکتانت دادههایی درباره میزان مواجهه مخاطبان با تبلیغات و نرخ اقدام در رسانههای مختلف ارائه میکند. این اطلاعات نشان میدهند که ارزیابی رسانهها صرفاً بر اساس میزان دیدهشدن، تصویر کاملی از واکنش مخاطبان به دست نمیدهد. بااینحال، نرخ اقدام نیز لزوماً به معنای خرید نیست و نمیتواند بهتنهایی میزان فروش ایجادشده از هر کانال را مشخص کند.
برای صنعت مد و پوشاک، مسئله اصلی تنها حضور در رسانههای مختلف یا افزایش تعداد مخاطبان نیست؛ بلکه شناخت ارتباط میان فعالیتهای تبلیغاتی و نتایج تجاری اهمیت دارد. هنوز نمیتوان با اتکا به دادههای این گزارش مشخص کرد که سرمایهگذاری در شبکههای اجتماعی، تبلیغات وبسایتی، اینفلوئنسرها یا رسانههای محیطی تا چه اندازه به فروش بیشتر، جذب مشتری جدید یا رشد پایدار برندها منجر شده است.
تابآوری کسبوکارها | ضرورت دادههای اختصاصی
تغییرات تعداد فروشگاههای فعال در اینستاگرام فارسی و رشد پلتفرمهای داخلی، اهمیت تنوعبخشی به کانالهای ارتباطی و فروش را برجسته میکنند. بااینحال، افزایش تعداد کاربران یا فروشگاهها بهتنهایی نشان نمیدهد که این بسترها تا چه اندازه توانستهاند فروش پایدار ایجاد کنند یا جایگاه خود را در بلندمدت حفظ کنند. ارزیابی این موضوع به دادههایی درباره میزان تعامل، فروش واقعی، هزینه جذب مشتری و تداوم فعالیت کسبوکارها نیاز دارد.
شاید مهمترین نتیجه این بررسی، محدودیت دادههای موجود برای ارزیابی جامع صنعت پوشاک باشد. گزارش یکتانت اطلاعات ارزشمندی درباره بخشهایی از فعالیت دیجیتال این حوزه ارائه میکند؛ اما برای شناخت دقیقتر وضعیت آن، به دادههای اختصاصی و مستمر درباره اندازه بازار فروش آنلاین پوشاک، سرمایهگذاری تبلیغاتی در کانالهای مختلف، نرخ تبدیل مخاطب به مشتری و تغییرات فروش در دورههای عادی و بحرانی نیاز داریم.
بدون این اطلاعات، نمیتوان مشخص کرد که حضور گسترده پوشاک در فضای دیجیتال تا چه اندازه به رشد اقتصادی کسبوکارها منجر شده یا الگوی سرمایهگذاری تبلیغاتی این صنعت در مقایسه با اندازه بازار آن چه وضعیتی دارد. از این منظر، ارزش گزارش یکتانت تنها در اعداد ارائهشده نیست؛ بلکه در پرسشهایی است که برای بررسی دقیقتر وضعیت بازاریابی دیجیتال صنعت مد و پوشاک ایران مطرح میکند.
جمعبندی | حضور دیجیتال پوشاک و ضرورت شناخت دقیقتر بازار
برداشت کلی از این بررسی آن است که صنعت مد و پوشاک در فضای دیجیتال ایران، صنعتی کمحضور یا حاشیهای نیست. دادههای مربوط به دنبالکنندگان صفحات، درآمد صفحات پردرآمد و سهم فروشگاههای پوشاک در پلتفرمهای داخلی، همگی از حضور قابلتوجه این حوزه حکایت دارند.
در مقابل، دادههای مربوط به بودجه تبلیغات وبسایتی، سرعت بازیابی بودجهها پس از بحران و حضور محدود برندها در برخی رسانههای تبلیغاتی، پرسشهایی درباره الگوی سرمایهگذاری و شیوه فعالیت بازاریابی این صنعت مطرح میکنند. بااینحال، این اطلاعات برای نتیجهگیری درباره عملکرد کلی بازاریابی یا وضعیت اقتصادی صنعت پوشاک کافی نیستند.
شاید دقیقترین نتیجه این باشد: پوشاک در اقتصاد دیجیتال ایران حضور پررنگی دارد، اما دادههای موجود هنوز برای سنجش کیفیت این حضور، اثربخشی سرمایهگذاریها و تأثیر آنها بر رشد کسبوکارها کافی نیستند.
اهمیت گزارشهایی مانند گزارش یکتانت نیز در همین نقطه مشخص میشود. این گزارشها تصویری از بخشهایی از بازار ارائه میکنند، پرسشهای تازهای پیش میکشند و زمینه را برای پژوهشهای دقیقتر فراهم میسازند. برای صنعتی مانند مد و پوشاک ایران، گام بعدی میتواند حرکت بهسوی گزارشهای اختصاصی، مستمر و قابلمقایسه باشد؛ گزارشهایی که در کنار فعالیتهای دیجیتال، ابعاد بازار، رفتار مصرفکننده، سرمایهگذاری برندها و نتایج تجاری را نیز بررسی کنند.
در پایان، پیشنهاد میکنیم گزارش کامل یکتانت را نیز مطالعه کنید. دادههای بازاریابی دیجیتال، حتی اگر تصویری کامل از یک صنعت ارائه ندهند، میتوانند نقطه شروعی برای طرح پرسشهای دقیقتر، شناخت فرصتها و چالشها و درک بهتر مسیر پیشروی کسبوکارها باشند.